Handyvertrag
Ohne Score verlangen Mobilfunkanbieter eine Kaution oder bieten dir nur Prepaid an.
Ob du in die USA ziehen willst, Amerika als Plan B siehst oder dort Geschäfte machen möchtest: Am Anfang stehen ein eigenes US-Bankkonto, eine ITIN, eine US-Adresse und Bonität in deinem Namen. Wir richten dir alles ein und begleiten dich persönlich.
Ohne US-Wohnsitz. Ohne Social Security Number. Ohne US-Gesellschaft.
ITIN Express inklusive · US-Bankkonto · US-Adresse · Begleitung zur ersten Kreditkarte · persönliche Begleitung
Warum jetzt
In den USA entscheidet deine Bonität, ob du eine Wohnung bekommst, ein Auto least, einen Handyvertrag ohne Kaution abschließt oder später ein Haus finanzierst. Diese Bonität entsteht nur mit der Zeit. Wer heute beginnt, hat in ein paar Jahren genau das, was andere erst mühsam aufbauen müssen.
Und wenn du später eine Social Security Number bekommst, lässt sich deine unter der ITIN aufgebaute Bonität auf die neue Nummer übertragen. Nichts davon geht verloren.
Bonität in Amerika
Wer in den USA lebt, spürt seine Bonität bei jedem Vertrag. Wer noch nicht dort lebt, spürt sie, sobald er gründen, investieren oder die besten Karten haben will. Für beides brauchst du keine Firma, nur einen frühen Anfang.
Handyvertrag
Ohne Score verlangen Mobilfunkanbieter eine Kaution oder bieten dir nur Prepaid an.
Auto
Wie viel Zins du für Kredit oder Leasing zahlst, hängt an deiner Score-Stufe.
Wohnung mieten
Vermieter prüfen deine Bonität. Ohne Score bleiben eine höhere Kaution, ein Bürge oder die Absage.
Haus kaufen
Der Zins deiner Hypothek richtet sich nach deinem Score. Über 30 Jahre summiert sich der Unterschied auf Zehntausende Dollar.
Hypothek über $400.000, 30 Jahre fester Zins, Durchschnitt in den USA
| FICO® Score | Effektivzins | Monatsrate | Zinsen über 30 Jahre |
|---|---|---|---|
| 780–850 | 7,34 % | $2.753 | $591.140 |
| 760–779 | 7,43 % | $2.778 | $599.976 |
| 740–759 | 7,50 % | $2.797 | $606.869 |
| 720–739 | 7,63 % | $2.833 | $619.718 |
| 700–719 | 7,66 % | $2.841 | $622.692 |
| 680–699 | 7,78 % | $2.874 | $634.621 |
| 660–679 | 7,80 % | $2.879 | $636.614 |
| 640–659 | 7,92 % | $2.913 | $648.601 |
| 620–639 | 8,07 % | $2.955 | $663.656 |
Quelle: myFICO, Stand Oktober 2026. Beispielrechnung; dein Zins hängt auch von Anzahlung, Bundesstaat und Kreditgeber ab.
Neuwagenkredit über 60 Monate, Durchschnitt in den USA
Quelle: myFICO, Stand Oktober 2026.
Ein guter Score ist in Amerika kein Extra. Ohne ihn läuft fast nichts.
Premium-Karten
Die starken Karten mit Lounge-Zugang, Reiseschutz und wertvollen Punkten bekommt nur, wer US-Bonität hat.
Immobilie in den USA
Auch als Investor fragt die finanzierende Bank nach deiner Bonität in den USA. Wer einen guten Score hat, verhandelt aus einer anderen Position.
Gründung in den USA
Geschäftskarten und Finanzierung für eine Gesellschaft, die du dort gründest, prüfen zuerst deine persönliche Bonität. Eine neue Gesellschaft hat noch keine eigene.
Kredit in Amerika
In den USA fragt fast jeder, mit dem du einen Vertrag schließt, zuerst nach deiner Bonität. Wer das System versteht, kann sie gezielt aufbauen. Hier ist das System in fünf Minuten.
Dein Credit Score ist eine Zahl zwischen 300 und 850. Gemeint ist meist der FICO® Score 8, der Score, den Kreditgeber am häufigsten nutzen. Je höher, desto mehr traut dir ein Kreditgeber zu.
Drei private Auskunfteien: Experian, Equifax und TransUnion. Deine Bank und deine Kartenherausgeber melden ihnen in der Regel einmal im Monat, wie du zahlst. Aus diesen Meldungen entsteht dein Score.
Ob du eine Wohnung bekommst, ein Auto least, einen Handyvertrag ohne Kaution abschließt, ein Haus finanzierst und welche Kreditkarten dir offenstehen.
Quelle: Experian, Stand Juni 2026. Anteil der Verbraucher je Bereich des FICO® Score 8.
So gewichtet FICO, was die Auskunfteien über dich gespeichert haben. Was das für dich heißt, steht bei jedem Faktor.
35 % Zahlungsverhalten
Zahl jede Abrechnung vollständig und pünktlich. Ein einziger Zahlungsverzug kann deinen Score massiv beschädigen.
30 % Ausgeschöpfter Kreditrahmen
Nutze nur einen kleinen Teil deines Limits: bei einem Limit von 1.000 Dollar höchstens 300 Dollar im Monat.
15 % Laufzeit der Konten
Die Laufzeit deiner Konten wächst nur mit der Zeit. Genau deshalb fängst du jetzt an.
10 % Neue Kredite
Stell nicht viele Anträge auf einmal. Jede Anfrage senkt deinen Score kurzfristig.
10 % Mischung der Kreditarten
Verschiedene Kreditarten, etwa Karte und Autokredit, kommen später von allein.
Deine Schufa, deine Bonität in der Schweiz oder in Österreich wandert nicht mit. Bonität aus anderen Ländern wird in das amerikanische System nicht übertragen. Deine US-Bonität beginnt mit der ersten Zahlung, die dort gemeldet wird, egal wie solide du zu Hause dastehst. Debit- und Prepaidkarten zählen dafür nicht.
Karten
Diese Karten bekommst du mit deiner eigenen US-Bonität, ganz ohne Firma. Unsere Mandanten haben sie im Blick, sobald ihr Score gewachsen ist. Über jeden Antrag entscheidet der Herausgeber.
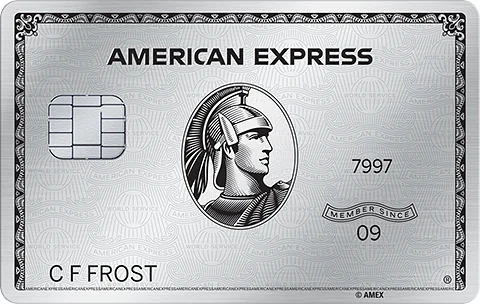
American Express
The Platinum Card®
Jahresgebühr $895, Stand Oktober 2026
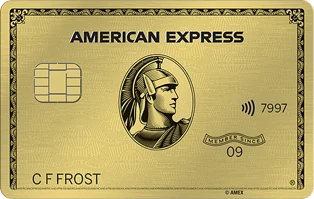
American Express
American Express® Gold Card
Jahresgebühr $325, Stand Oktober 2026
Chase
Chase Sapphire Reserve®
Jahresgebühr $795, Stand Oktober 2026
Chase
Chase Sapphire Preferred®
Jahresgebühr $95, Stand Oktober 2026
Capital One
Capital One Venture X
Jahresgebühr $395, Stand Oktober 2026
Kreditrahmen, die unsere Mandanten erreichen
50.000 Dollar und 100.000 Dollar
Kreditrahmen in dieser Höhe sind bei unseren Mandanten üblich, sobald ihre Bonität gewachsen ist. Das ist unsere Erfahrung, keine Marktstatistik, und jeder Herausgeber entscheidet selbst.
Der Credit Builder Personal funktioniert vollständig ohne Firma. Die stärksten Prämienkarten sind aber Business-Karten: Sie sind der nächste Schritt für alle, die eine US-Gesellschaft dazunehmen, mit dem Credit Builder Business. Über jeden Antrag entscheidet der Herausgeber.
American Express
American Express Business Gold
Chase
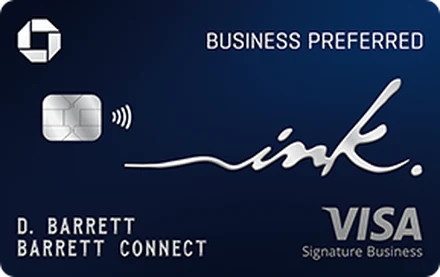
Chase Ink Business Preferred
Chase
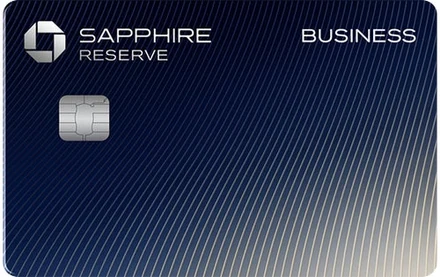
Chase Sapphire Reserve for Business
Capital One
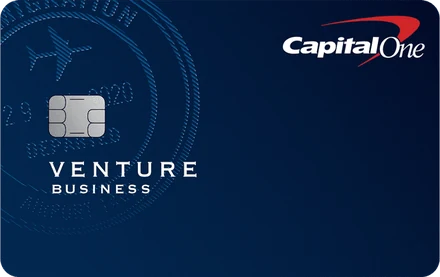
Capital One Venture Business
Für wen
Du ziehst in den nächsten Monaten. Mit Konto, Adresse und US-Bonität kommst du an und fängst nicht bei null an: keine hohen Kautionen, keine Absagen, weil dich kein System kennt.
Du willst in ein paar Jahren gehen. Dann startest du heute die Uhr. Wenn es so weit ist, hast du eine über Jahre gewachsene Bonität, die du mitnimmst.
Du willst nicht weg, aber du willst vorbereitet sein. Ein eigenes Konto, eine Adresse und Bonität in den USA, eingerichtet, bevor du sie brauchst. Dein zweites finanzielles Standbein, in deinem Namen.
Du willst in den USA investieren oder ein Unternehmen aufbauen. Amerikanische Banken prüfen zuerst dich als Person. Mit Konto und eigener US-Bonität bist du für sie kein Unbekannter mehr.
Was enthalten ist
Normalerweise bekommst du eine ITIN erst mit deiner ersten US-Steuererklärung, also oft erst im Folgejahr. Mit ITIN Express beantragen wir deine ITIN sofort. Für Anträge aus dem Ausland nennt die IRS neun bis elf Wochen Bearbeitungszeit.
Einmal reist du in die USA. Wir koordinieren deinen persönlichen Termin bei einer großen US-Bank, in Austin, Miami oder einer anderen US-Großstadt. Dort eröffnest du dein Konto.
Keine Briefkastenadresse: eine echte Wohnadresse in den USA, mit eigener Telefonleitung und Versorgerrechnung. Für 12 Monate inklusive.
Wir begleiten dich bei deinem ersten Kartenantrag, typischerweise einer Secured Card, die an alle drei großen Auskunfteien meldet. Damit beginnt deine US-Bonität. Über jeden Antrag entscheidet der Herausgeber.
Deine US-Steuererklärung im ersten Jahr ist enthalten. Sie hält auch deine ITIN aktiv.
Drei Einzelgespräche über zwölf Monate mit deinem persönlichen Ansprechpartner: zum Start, vor deiner Reise und wenn dein erster Score da ist. Nach jedem Gespräch bekommst du deinen Plan schriftlich. Dazu jeden Monat der Credit Call im New Horizons Club.
Inklusive sind außerdem 12 Monate New Horizons Club im Wert von $1.299: Zugang zu unseren Call In Days mit kostenlosen Beratungsgesprächen, 15 Prozent Rabatt auf alle Veranstaltungen und die private Telegram-Gruppe. Die Mitgliedschaft ist in jedem Gründungspaket enthalten und läuft mit jedem Jahrespaket weiter.
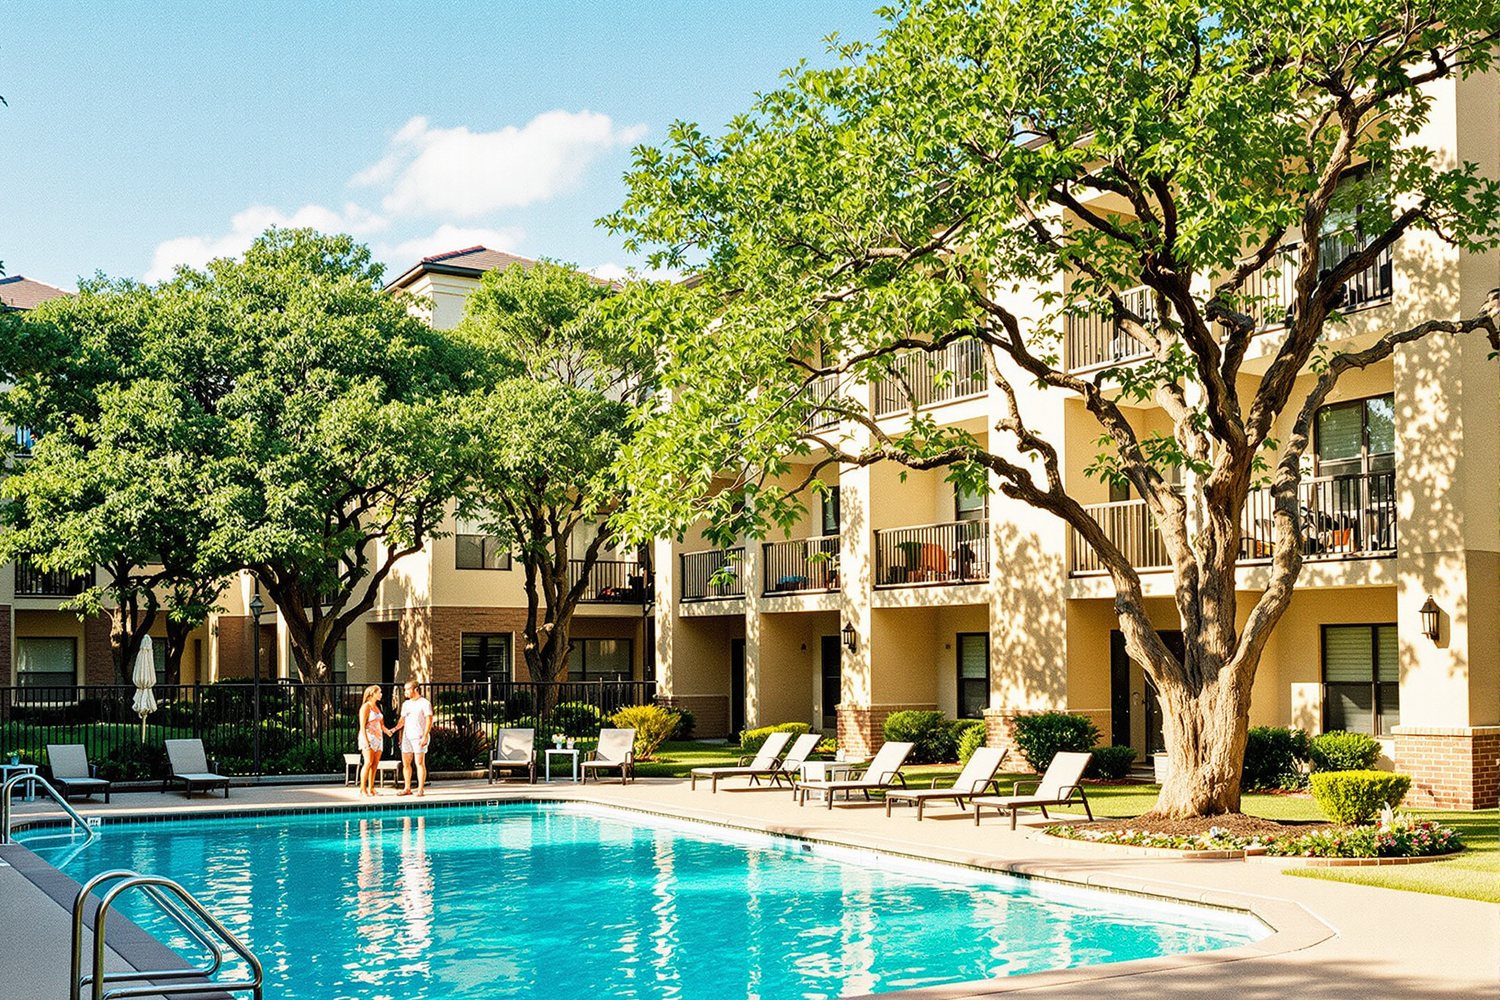
Deine US-Wohnadresse
Deine Adresse ist eine echte Wohnung in Texas, mit eigener Telefonleitung. Deine Post leiten wir dir weiter.
Banken und Kartenherausgeber verlangen bei der Beantragung eine physische Wohnadresse mit Straße und Hausnummer. Ein Postfach wird nicht akzeptiert.
So läuft es ab
Du bestellst online. Kurz danach meldet sich dein persönlicher Ansprechpartner für das erste Gespräch.
Wir beantragen sie sofort, mit ITIN Express. Für Anträge aus dem Ausland nennt die IRS neun bis elf Wochen.
Deine US-Wohnadresse mit eigener Telefonleitung und Versorgerrechnung steht.
Dein Termin bei einer großen US-Bank. Du eröffnest dein Konto und stellst deinen ersten Kartenantrag.
Pünktlich zahlen, Auslastung niedrig halten. Nach rund sechs Monaten kann dein erster FICO-Score entstehen.
Mit wachsender Bonität kommen bessere Karten in Reichweite. Erfahrungsgemäß rechnen wir für Premium-Karten mit 12 bis 24 Monaten. Eine Garantie gibt es dafür nicht.
Fair
Wir verdienen nicht an deinem Kreditrahmen. Du zahlst einen festen Preis, und der Rahmen, den dir eine Bank einräumt, gehört dir. Über jeden Antrag entscheidet der Herausgeber.
Kreditkarten sind kein Geld, sondern ein Werkzeug. Deshalb arbeiten wir nur mit Menschen, die ihre Karten jeden Monat vollständig zurückzahlen können. Passt der Credit Builder Personal nicht zu deiner Situation, sagen wir dir das im ersten Gespräch ehrlich.
Meilen
Die stärksten Prämienkarten, mit denen Unternehmer Business Class fliegen, sind Business-Karten. Dafür brauchst du eine US-Gesellschaft: den Credit Builder Business. Es gibt ihn zur Gründung deiner Gesellschaft und für deine bestehende US-Gesellschaft. Was du für den Credit Builder Personal bezahlt hast, rechnen wir dir in den ersten zwölf Monaten an.
Credit Builder Personal: $4.900 im ersten Jahr.
ITIN Express inklusive · US-Bankkonto · US-Wohnadresse mit Telefonleitung, 12 Monate · Begleitung zur ersten Kreditkarte · US-Steuererklärung · 3 persönliche Gespräche und monatlicher Credit Call · 12 Monate New Horizons Club
Ab dem zweiten Jahr: Wohnadresse mit Telefonleitung $1.200 je sechs Monate, ITIN und US-Steuererklärung $400 pro Jahr.
Weitere Gespräche jederzeit buchbar: $150 je 30 Minuten.
Credit Builder Personal startenFragen
 Leitfaden zum E-2 Investorenvisum für die USA Weiterlesen →
 Firmengründung USA: der Leitfaden für dein echtes Geschäft in Amerika Weiterlesen →
 Als Unternehmer in die USA umziehen Weiterlesen →
 US-Konto und US-Bonität: wie du in Amerika finanziell sichtbar wirst Weiterlesen →
 Ankommen in den USA: deine ersten 90 Tage als Checkliste Weiterlesen →
 Welche Länder nehmen nicht am CRS teil? Die Liste und die USA Weiterlesen →
 250.000 Dollar im Jahr und trotzdem kein Gefühl von Reichtum Weiterlesen →
 Auswandern in die USA im Ruhestand: Wege, Wohnorte und Steuern Weiterlesen →
 Broker USA: was über die Rendite deines US-Depots entscheidet Weiterlesen →
 US-Banking für deine Gesellschaft Weiterlesen →
 Amerika nimmt deine Daten. Zurück gibt es kaum welche. Weiterlesen →
 Warum die USA für Dropshipper ideal sind Weiterlesen →
Vielen Dank. Wir melden uns so schnell wie möglich bei dir.