
Diese Informationen wurden zuletzt im August 2026 geprüft. Da die Staaten ihre Verkaufs- und Nutzungssteuergesetze ständig aktualisieren und ändern, findest du auf der Website der Steuerbehörde jedes Staates die aktuellsten und umfassendsten Informationen.
Am 21. Juni 2018 entschied der Oberste Gerichtshof der Vereinigten Staaten zugunsten des Staates in South Dakota gegen Wayfair, Inc. Dieses Urteil ermöglicht es dem Staat, Sales Tax bei Fernverkäufen zu erheben, indem die Definition dessen, was “Nexus” ist, neu definiert wurde. Seit dem Urteil haben mehr als 40 Staaten ebenfalls eigene ökonomische Nexus-Gesetze erlassen.
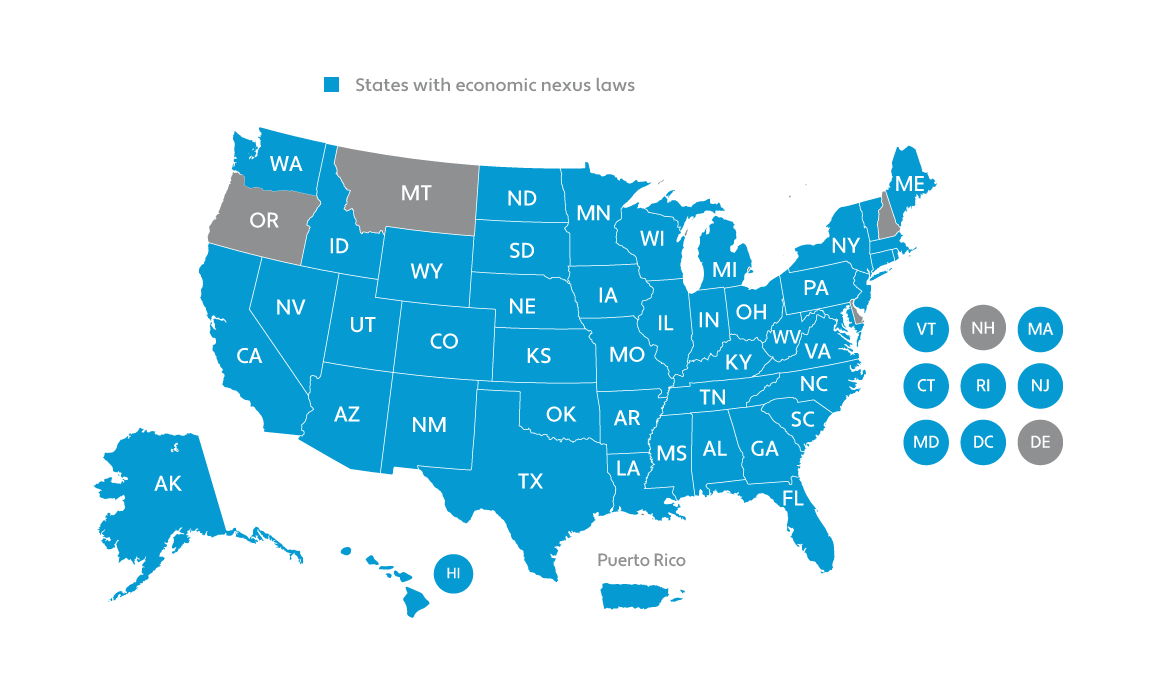
Auf dieser Karte der USA siehst du, welche Staaten (z.B. Vermont, New Jersey oder Virginia) mittlerweile Nexus-Gesetze im Kontext der Sales Tax erlassen haben:
Vor diesem Urteil konnten Staaten eine Steuererhebungspflicht bei der Sales Tax nur für Unternehmen durchsetzen, die auch eine physische Präsenz im Staat hatten, z. B. einen stationären Standort oder Remote-Mitarbeiter. Während der physische Präsenzstandard immer noch existiert, wurden die Nexus-Gesetze erweitert, um eine Erhebung der Sales Tax zu ermöglichen, die an wirtschaftlicher Aktivität innerhalb des entsprechenden Bundesstaates gemessen wird, einschließlich Verkaufseinnahmen, Transaktionsvolumen oder einer Kombination aus beidem.
Um also Nexus in einem Bundesstaat zu haben, der eine Sales Tax Pflicht auslöst, reicht es nun aus, Kunden dort zu haben: Eine physische Präsenz ist nicht mehr erforderlich. Wie bei vielen Umsatzsteuergesetzen variieren die Kriterien für den wirtschaftlichen Nexus je nach Staat und Art der Steuer.
Sales Tax Nexus Gesetze für Marketplace-Verkäufer
Die Nexus Gesetze hinsichtlich der Sales Tax in den einzelnen US-Bundesstaaten müssen auch von Marketplace-Verkäufern beachtet werden. In der Regel hängt es dabei von verschiedenen Kriterien ab, ob sich ein Marktplatzverkäufer in einem Staat registrieren muss. Ausschlaggebend dafür sind auch hier nicht nur physische Präsenz und ein Lager vor Ort, sondern auch wirtschaftliche Tätigkeiten und Kunden im jeweiligen Staat. Sobald ein Staat sowohl Marktplatz-Vermittler- als auch wirtschaftliche Nexus-Gesetze besitzt, stellt sich die Frage nach der Registrierung für die Verkäufer.
Den Gesetzen der einzelnen US-Bundesstaaten für Marketplace-Verkäufer haben wir eine eigene Seite gewidmet. Alle Registrierungsanforderungen und eine Tabelle mit Auslösern der Sales Tax findest du hier.
Übersicht der US-Bundesstaaten mit Sales Tax Nexus Gesetzen
Im Folgenden werden wir uns näher anschauen, welche amerikanischen Bundesstaaten derzeit wirtschaftliche Nexus-Gesetze und einige der Variationen in den Gesetzen jedes Staates durchsetzen.
|
Bundesstaat |
Sales Tax Auslöser |
Schwellenwert für Verkäufe & Transaktionen |
|
Nur Verkäufe |
$250.000 |
|
| Alaska | Nur Verkäufe | $100.000 (200-Transaktionen-Schwelle zum 1. Januar 2025 gestrichen) |
| Arizona | Nur Verkauf | $100.000 |
| Arkansas |
Verkäufe oder Transaktionen |
$100.000 oder 200 Transaktionen |
| Colorado | Nur Verkauf | $100.000 |
| Connecticut | Umsatz und Transaktionsvolumen | Bruttoeinnahmen von $100.000 und 200 Einzelhandelstransaktionen |
| Florida | Nur Verkaufsvolumen | $100.000 |
| Georgia | Umsatz oder Transaktionsvolumen | $100.000 oder 200 Transaktionen |
| Hawaii | Umsatz oder Transaktionsvolumen | $100.000 oder 200 Transaktionen |
| Idaho | Nur Verkauf | $100.000 |
| Illinois | Nur Verkauf | $100.000 (200-Transaktionen-Schwelle zum 1. Januar 2026 gestrichen) |
| Indiana | Nur Verkauf | $100.000 (200-Transaktionen-Schwelle zum 1. Januar 2024 gestrichen) |
| Iowa | Nur Verkauf | $100.000 |
| Kalifornien | Nur Verkauf | $500.000 |
| Kansas | Nur Verkauf | $100.000 |
| Kentucky | Nur Verkauf | $100.000 (200-Transaktionen-Schwelle zum 1. August 2026 gestrichen) |
| Louisiana | Nur Verkauf | $100.000 (200-Transaktionen-Schwelle durch Act 15 der Session 2023 gestrichen) |
| Maine | Nur Verkauf | $100.000 (200-Transaktionen-Schwelle zum 1. Januar 2022 gestrichen) |
| Maryland | Umsatz oder Transaktionsvolumen | $100.000 oder 200 Transaktionen |
| Massachusetts | Nur Verkauf | $100.000 |
| Michigan | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| Minnesota | Umsatz oder Transaktionsvolumen | $100.000 oder 200 Einzelhandelstransaktionen |
| Mississippi | Nur Verkauf | $250.000 |
| Missouri | Nur Verkauf | $100.000 |
| Nebraska | Umsatz oder Transaktionsvolumen | $100.000 oder 200 Transaktionen |
| Nevada | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| New Jersey | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| New Mexico | Nur Verkauf | $100.000 |
| New York | Umsatz und Transaktionsvolumen | $500.000 und 100 Transaktionen |
| North Carolina | Nur Verkauf | $100.000 (200-Transaktionen-Schwelle 2024 gestrichen) |
| North Dakota | Nur Verkauf | $100.000 |
| Ohio | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| Oklahoma | Nur Verkauf | $100.000 |
| Pennsylvania | Nur Verkauf | $100.000 |
| Puerto Rico | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| Rhode Island | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| South Carolina | Nur Verkauf | $100.000 |
| South Dakota | Nur Verkauf | $100.000 (200-Transaktionen-Schwelle zum 1. Juli 2023 gestrichen) |
| Tennessee | Nur Verkauf | $100.000 |
| Texas | Nur Verkauf | $500.000 |
| Utah | Nur Verkauf | $100.000 (200-Transaktionen-Schwelle 2025 gestrichen) |
| Vermont | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| Virginia | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| Washington | Nur Verkauf | $100.000 |
| Washington DC | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| West Virginia | Verkäufe oder Transaktionen | $100.000 oder 200 Transaktionen |
| Wisconsin | Nur Verkäufe (Schwellenwert für 200 Transaktionen mit Wirkung zum 20. Februar 2021 entfernt) | $100.000 (Schwellenwert für 200 Transaktionen mit Wirkung zum 20. Februar 2021 entfernt) |
| Wyoming | Nur Verkauf | $100.000 (200-Transaktionen-Schwelle zum 1. Juli 2024 gestrichen) |
Die Kanzlei Mount Bonnell: dein Ansprechpartner rund um die US Sales Tax
Wenn du als US-Unternehmen oder als nicht-ansässige Gesellschaft Waren in den USA vertreibst, wirst du unweigerlich mit dem Thema Sales Tax konfrontiert.
Tatsache ist allerdings, dass aufgrund der oben aufgeführten Schwellenwerte eine Registrierung für die Sales Tax in vielen Staaten nicht notwendig sein wird. Die meisten Mandanten erwirtschaften einen Großteil ihrer Umsätze an der Ost- und Westküste, und vielleicht noch in Texas. In den meisten anderen Staaten wird so wenig verkauft, dass eine Registrierung nicht notwendig ist.
Wir unterstützen dich bei allen Aspekten rund um die US Sales Tax, sowohl bei der Registrierung als auch bei der laufenden Buchhaltung und Einreichung der Sales Tax Meldungen. Die Grundlagen erklärt dir unsere Seite zur Sales Tax in den USA, einen Überblick über alle Steuerthemen gibt der Hub Steuern. Verkaufst du aus dem Ausland über eine US-LLC ohne US-Betriebsstätte, ist unsere Schwesterkanzlei nullsteuer.llc der richtige Ansprechpartner; rund um E-Commerce-Strukturen im Ausland hilft dir auslandsunternehmen.com.